Plafond PER TNS 2026 : formule, report et pièges à éviter
10 % du bénéfice + 15 % entre 1 et 8 PASS : jusqu'à 88 911 € déductibles en 2026. Formule, exemples chiffrés et erreurs qui coûtent cher aux gérants.
Rédigé par Léna Meric (chargée de marketing chez Accord Investissement) et Brice Lepage (Conseiller en gestion de patrimoine et fondateur d'Accord Investissement).
Beaucoup de gérants TNS ont une idée approximative de leur plafond PER. Peu connaissent leur plafond disponible réel : celui qui intègre les droits non utilisés des années précédentes.
Dans cet article :
- Comment calculer votre plafond disponible réel (formule et exemples chiffrés)
- Pourquoi votre plafond est souvent plus élevé que vous ne le pensez ?
- Combien vous économisez selon votre TMI
- Les 4 leviers pour maximiser votre plafond
- Ce que change la règle des 70 ans si vous approchez de la retraite
À retenir
→ Le plafond PER TNS 2026 peut atteindre 88 911 €/an (Pour un TNS relevant du régime SSI ou de la Cipav) contre 37 680 €/an pour un salarié. Un écart de 51 000 € conçu pour compenser la faiblesse des pensions obligatoires des indépendants.
→ Il existe deux chiffres distincts : le plafond théorique (calculé sur le bénéfice de l'année) et le plafond disponible (+ les plafonds non utilisés des 3 années précédentes, sur votre avis 2026).
→ DDepuis 2026, le report des plafonds non utilisés passe de 3 à 5 ans, mais seulement à partir du plafond calculé sur vos revenus 2025 (loi n° 2026-103 du 19 février 2026, art. 9).
→ Depuis janvier 2026, les versements à partir de 70 ans ne sont plus déductibles du revenu imposable
→ Vos dividendes n'alimentent pas votre plafond PER
→ En 2026, le Plafond Annuel de la Sécurité Sociale s'établit à 48 060 € ( arrêté du 22 décembre 2025, JO du 23 décembre 2025).
Calculez votre plafond PER en 2 minutes
Notre simulateur calcule votre versement maximum déductible de votre PER, à partir de votre avis d'imposition ou de votre bénéfice, et vous montre les plafonds qui expirent.
Plafond théorique vs plafond disponible : deux plafonds à ne pas confondre
Il y a deux plafonds à distinguer.
- Le plafond théorique, c'est ce que vous pouvez déduire au titre de l'année, calculé sur votre bénéfice. Il vaut pour l'année en cours
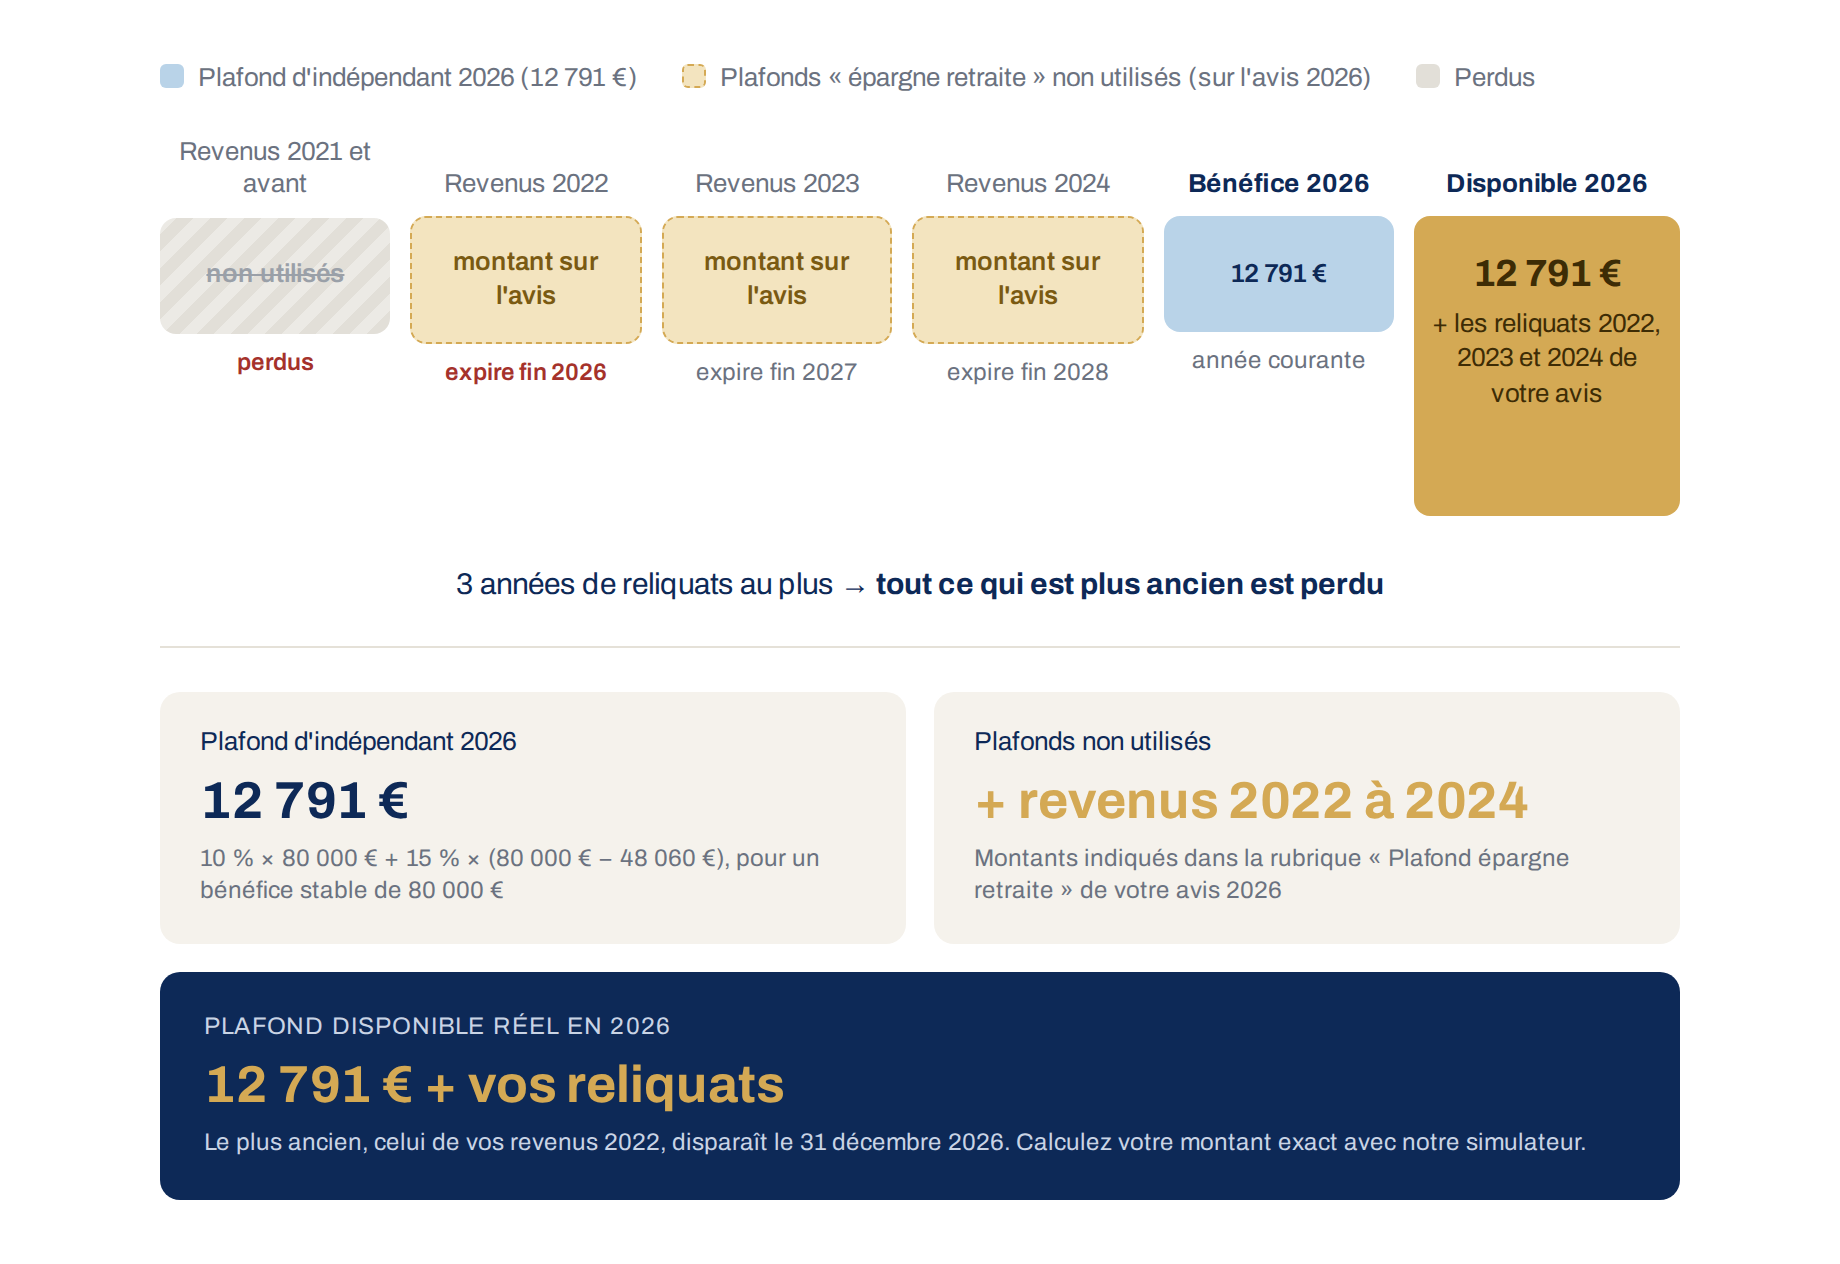
- Le plafond disponible y ajoute les plafonds « épargne retraite » que vous n'avez pas utilisés. Sur votre avis 2026, ce sont ceux des 3 années précédentes, pas davantage : le report sur 5 ans voté en 2026 ne s'applique qu'à partir du plafond calculé sur vos revenus 2025
Votre plafond disponible est la somme de deux composantes : le plafond de l'année en cours, et les plafonds non utilisés des années précédentes.
Pour verser sur votre PER, il faut se fier au plafond disponible réel : celui qui intègre les droits non utilisés des années précédentes.
À retenir : sur votre avis 2026, le plafond disponible intègre au plus 3 années de plafonds non utilisés. Celui de vos revenus 2022 expire le 31 décembre 2026. À partir du plafond calculé sur vos revenus 2025, chaque plafond reste utilisable 5 ans, jusqu'en 2031.
Exemple concret de plafond déductible :
Prenons un gérant de SARL dont le bénéfice est stable, autour de 80 000 €.
Son plafond d'indépendant 2026 atteint 12 791 € : 10 % de 80 000 €, plus 15 % de la part comprise entre 48 060 € et 80 000 €.
S'il n'a rien versé ces dernières années, son avis 2026 peut aussi afficher des plafonds « épargne retraite » non utilisés, au plus pour ses revenus 2022, 2023 et 2024. Tout ce qui est plus ancien est perdu.
Ce que vous devez faire pour trouver votre plafond déductible
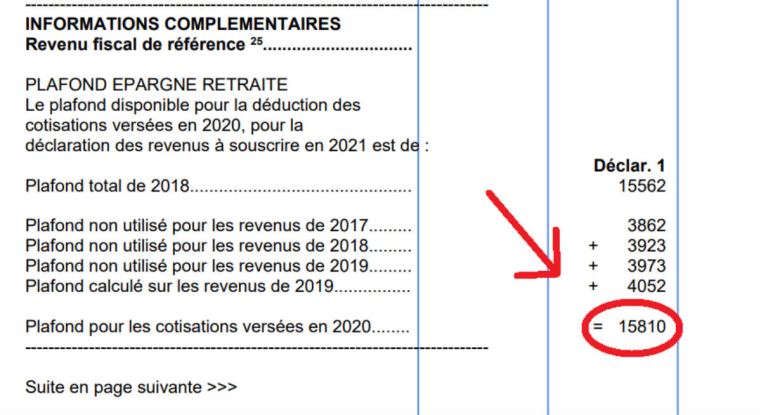
1. Ouvrez votre avis d'imposition 2026 à la rubrique « Plafond épargne retraite »
2. Chaque déclarant a sa colonne, avec les plafonds non utilisés année par année. Sur votre déclaration, ce plafond est prérempli en cases 6PS, 6PT ou 6PU. Les cases 6RS et 6RT servent à déclarer des versements sur un PERP ou une Préfon (brochure pratique IR 2026, p. 231).
L'administration fiscale fait ce cumul automatiquement. C'est le chiffre qui détermine ce que vous pouvez réellement déduire cette année.
La formule exacte 2026 pour un TNS pour trouver le plafond déductible maximal
La déduction maximale annuelle est définie par l'article 154 bis du CGI :
10 % des bénéfices imposables (dans la limite de 8 × PASS = 384480 €) + 15 % de la fraction des bénéfices comprise entre 1 PASS (48 060 €) et 8 PASS.
Ce que vous ne savez peut-être pas : vos dividendes amputent votre plafond
À retenir : seule votre rémunération déclarée (pas vos dividendes) entre dans l'assiette de calcul du plafond PER. Un arbitrage rémunération/dividendes peut diviser votre plafond par trois.
Votre plafond PER est calculé sur votre assiette de revenus professionnels déclarés : la rémunération nette pour un gérant SARL, le bénéfice imposable pour une EIou BNC.
Les dividendes distribués en dessous du seuil des 10 % du capital social d'une SARL n'entrent pas dans cette base : ils échappent aux cotisations SSI et n'alimentent pas le plafond PER.
Exemple : un gérant qui se verse 20 000 € de salaire et distribue 70 000 € de dividendes calcule son plafond sur 20 000 €. Son plafond annuel est de 4 806 € : le plancher légal. S'il s'était versé 70 000 € de salaire, son plafond aurait été de 10 291 €. Soit 5 485 € de déduction supplémentaire et environ 1 646 € d'impôt économisé en plus chaque année à TMI 30 %.
C'est un arbitrage fiscalement cohérent à court terme. Mais il a un coût double : il réduit les droits à la retraite et le plafond PER. Les deux simultanément.
Pour aller plus loin : Gérant TNS : l'impact caché des dividendes sur votre retraite et votre plafond PER.
Combien économise-t-on vraiment ? Exemples par tranche d'imposition
À retenir : le PER reporte l'impôt, il ne le supprime pas. L'avantage net dépend de l'écart entre votre TMI aujourd'hui et votre TMI à la retraite. Plus cet écart est large, plus le PER est intéressant.
Les sommes versées en compartiment 1 réduisent votre revenu imposable l 'année du versement. À la sortie, elles sont réintégrées et imposées au barème progressif de l'IR.
Exemples indicatifs, hors rendement du contrat et prélèvements sociaux.
Hors rendement du capital investi pendant la phase d'activité.
Ce qu'on rencontre souvent chez nos clients : un gérant de 46 ans, TMI 30 %, qui n'a pas versé sur son PER depuis 2021. Son plafond disponible total dépasse 14 200 €. Un versement de 9 500 € en décembre lui économise 2 850 € d'impôt sur l'année. Sans bilan, ce plafond expire sans bruit.
Si vous ne connaissez pas votre TMI à la retraite : entant que gérant TNS avec une pension estimée entre 800 et 1 200 €/mois, vous serez très probablement à 11 % ou non imposable. L'écart avec une TMI active à 30 % ou 41 % est alors significatif.
La déduction réduit votre impôt aujourd'hui mais elle détermine aussi ce que vous paierez à la sortie. Pour comprendre ce mécanisme en détail, lisez notre article : fiscalité à la sortie du PER TNS.
La règle des 70 ans : le changement 2026 que la plupart des simulateurs n'ont pas intégré
À retenir : depuis le 1er janvier 2026, les versements PER effectués à partir de 70 ans ne sont plus déductibles. Si vous approchez de cet âge, votre fenêtre d'optimisation est limitée dans le temps.
Depuis le 1er janvier 2026, les versements volontaires effectués sur un PER ne sont plus déductibles si vous avez 70 ans ou plus à la date du versement (BOFiP BOI-IR-BASE-20-50-30, § 30).
Dans notre accompagnement, nous constatons régulièrement des clients de plus de 70 ans qui continuent à verser par habitude, ou parce que leur dernière recommandation n'a pas été actualisée avec la réforme 2026. Un point à vérifier avant tout nouveau versement.
Avant/après pour un gérant de 71 ans qui verse 15 000 € :
Les versements restent techniquement possibles après 70 ans : mais sans avantage à l'entrée, tout en restant imposés sur les gains à la sortie.
Exemple de planification : un gérant de 67 ans qui n'a pas utilisé ses plafonds peut mobiliser en 2026 son plafond de l'année et ses reliquats des 3 années précédentes, puis verser chaque année jusqu'à ses 70 ans. Avec un bénéfice de 80 000 €, cela représente au moins 12 791 € déductibles par an sur son plafond d'indépendant. Après 70 ans, plus aucune déduction.
Si vous avez entre 63 et 70 ans et n'avez pas fait ce calcul, c'est le moment.
On peut le faire ensemble en moins d'une heure.
Les 4 leviers pour maximiser son plafond PER TNS
À retenir : le plafond PER n'est pas une contrainte fixe. Quatre leviers permettent de l'augmenter ou de mieux l'utiliser.
Levier 1 : le niveau de rémunération déclarée.
Plus votre assiette de revenus professionnels est élevée, plus votre plafond annuel est important. Ces droits non générés ne se récupèrent pas.
Exemple : passer de 20 000 € à 50 000 € de rémunération fait passer le plafond PER de 4 806 € à 5 291 € : soit 485 € de déduction supplémentaire chaque année.
Vous êtes gérant associé unique d'EURL ? On approfondit le sujet juste ici.
Levier 2 : utiliser vos plafonds non utilisés avant qu'ils n'expirent
Votre avis 2026 cumule les plafonds « épargne retraite » non utilisés des 3 années précédentes.
Le plus ancien, celui de vos revenus 2022, expire le 31 décembre 2026.
Attention à l'ordre : vos versements consomment d'abord le plafond de l'année, puis les reliquats du plus ancien au plus récent (BOFiP BOI-IR-BASE-20-50-30, § 50).
Pour utiliser un vieux reliquat, il faut donc d'abord avoir épuisé le plafond de l'année. À partir du plafond calculé sur vos revenus 2025, le report passe à 5 ans.
Une année de cession ou de forte trésorerie reste une bonne occasion de rattraper, mais dans cette limite, et sans reporter votre plafond d'indépendant d'une année sur l'autre.
Levier 3 : la mutualisation au sein du foyer fiscal.
Les plafonds des conjoints ou partenaires pacsés en imposition commune peuvent être mis en commun (article163 quatervicies du CGI).
Cette mutualisation cesse à partir de l'imposition des revenus de l'année qui suit les 70 ans de l'un des deux conjoints (BOFiP, 10/08/2026).
Exemple : votre conjoint salarié à mi-temps n'a pas utilisé ses droits depuis trois ans. Son plafond disponible atteint 6 000 €. En versant sur son PER, vous déduisez 6000 € supplémentaires de votre revenu commun.
Levier 4 : le versement sur le PER du conjoint.
Même sans activité, votre conjoint dispose du plancher : 4 710 € pour des versements effectués en 2026, 4 806 € pour 2027. À une tranche de 30 %, un versement de 4 710 € réduit l'impôt du foyer d'au plus 1 413 €.
Si votre conjoint a des revenus faibles, son plafond PER peut être alimenté par des versements déduits du revenu commun.
Le plafond n'est qu'une pièce du puzzle : rémunération, dividendes, PER et prévoyance se décident ensemble. C'est ce que nous construisons dans notre accompagnement retraite des gérants et indépendants.
Une fois votre plafond calculé, le choix du support d'investissement compte tout autant : découvrez nos produits structurés.
Questions fréquentes
J'ai un chiffre de plafond PER, comment savoir s'il intègre mes droits reportés ?
Regardez la rubrique « Plafond épargne retraite » de votre avis 2026. Elle détaille le plafond calculé sur vos revenus 2025 et les plafonds non utilisés de 2022, 2023 et 2024. Si le total dépasse le plafond de l'année, des droits reportés y sont inclus. Pour savoir lesquels expirent en premier, utilisez notre simulateur de calcul plafond PER.
Si je verse plus que mon plafond disponible, que se passe-t-il ?
La part qui dépasse votre plafond n'est pas déductible. À la sortie, ces sommes ne sont pas imposées une seconde fois : seules les plus-values sont taxées, au prélèvement forfaitaire unique.
Mon plafond change-t-il si je passe de SARL à SAS ?
Oui, et significativement. En SAS ou SASU, le dirigeant est assimilé-salarié. Son plafond PER est plafonné à 37 680 € maximum en 2026, contre 88 911 € pour un TNS. Un changement de statut peut diviser le plafond par deux ou plus : un point à anticiper avant toute transformation juridique.
Même chose si vous devenez gérant minoritaire de SARL : vous êtes alors assimilé salarié.
À partir de quel âge les versements PER ne sont-ils plus déductibles ?
Depuis le 1er janvier 2026, après le 70e anniversaire du titulaire (loi n° 2026-103, art. 9 ; Service-public.fr).Planifiez vos versements avant cette date si vous approchez des 70 ans.
Le plafond PER et le plafond Madelin partagent-ils la même enveloppe ?
Oui pour le plafond d'indépendant : vos versements sur un PER déduits de votre bénéfice et vos cotisations Madelin encore actives se partagent la même limite, jusqu'à 88 911 € en 2026 (article 154 bis du CGI). Le plafond « épargne retraite » de votre avis (article 163 quatervicies) est une enveloppe distincte.
Mon plafond PER peut-il être inférieur à 4 806 € ?
Non. C'est le plancher légal : 10 % du PASS 2026 (48 060 €). Même un gérant avec un bénéfice proche de zéro bénéficie de ce minimum chaque année.
Sources
- Arrêté du 22 décembre 2025 — PASS 2026 à48 060 €, JO du 23 décembre 2025
- Loi n° 2026-103 du 19 février 2026, art.9 — loi de finances pour 2026, JO du20 février 2026 — report 5 ans + règle 70 ans
- Article163 quatervicies du Code général des impôts — plafonds de déduction épargne retraite
- BOFIP BOI-RSA-PENS-30-10-20 — déduction des cotisations versées au titre de l'épargne retraite
- Service-public.fr— Plan d'épargne retraite individuel
- Service-public.fr— PER et versements après 70 ans, nouvelles règles 2026
- Loi PACTE n° 2019-486 du 22 mai 2019,art. 71 — fermeture des contrats Madelin à la souscription
- BOFiP, actualité du 10 août 2026 — régime fiscal des versements PER effectués par un titulaire de 70 ans ou plus (commentaire de la loi n° 2026-103, art. 9)
Sommaire :
Je donne un vrai coup de boost à mon épargne
Vous avez un capital à placer, un objectif à atteindre ou simplement besoin d’un conseil ?
30 min d'échange
Audit Gratuit