PER ou assurance-vie : lequel choisir, et combien mettre sur chacun ?
Imposé à 11 % ? L'assurance-vie. À 30 % ? Le PER jusqu'au plafond, le reste en assurance-vie. Combien sur chacun ? Faites le calcul en 1 minute.
PER ou assurance-vie ? Commencez par votre tranche d'imposition : elle figure sur votre avis d'impôt.
- À 0 % ou 11 %, l'assurance-vie l'emporte. L'économie d'impôt du PER est trop faible pour justifier de bloquer votre argent jusqu'à la retraite.
- À partir de 30 %, le PER devient intéressant, maisseulement jusqu'à votre plafond de déduction. En 2026, ce plafond est de 10 % de vos revenus d'activité, entre 4 710 € et 37 680 €. Au-delà, le reste va sur l'assurance-vie, qui reste disponible.
Deux situations inversent cet ordre : un projet à financer dans les cinq ans, ou l'envie de transmettre. Enfin, après 70 ans, la question ne se pose plus : depuis 2026, les versements sur un PER ne sont plus déductibles.
Les épargnants que nous accompagnons appliquent déjà cette règle.
6 détenteurs de PER sur 10 ont aussi une assurance-vie.
Leur PER ne représente qu'environ 1/6 de leur épargne.
À retenir, pour celui qui n'a que deux minutes
→ Votre tranche d'imposition décide s'il vous faut un PER : à 0 % ou 11 %, l'assurance-vie ; à partir de 30 %, le PER devient intéressant.
→ Votre plafond décide combien y verser : 10 % de vos revenus d'activité, entre 4 710 € et 37 680 € en 2026. Au-delà, l'assurance-vie.
→ Un projet à financer dans les 5 ans ou l'envie de transmettre : l'assurance-vie passe devant, car elle reste disponible et transmet mieux avant 70 ans.
→ Après 70 ans, les versements sur un PER ne sont plus déductibles : l'assurance-vie, à ouvrir tôt.
Vous êtes indépendant ou gérant majoritaire ?
→ Votre plafond PER se calcule autrement et peut être bien plus élevé.Ce guide s'adresse aux particuliers : lisez plutôt notre guide retraite des TNS.
1. Combien sur le PER, combien sur l'assurance-vie ? Faites le calcul en 6 questions
Trouver votre TMI en 30 secondes
→ Sur votre avis d'imposition, prenez le « revenu net imposable » et divisez-le par votre nombre de parts.
→ Lisez le résultat :
1. moins de 29 580 € : 11 % ou 0 % ;
2. de 29 580 € à 84 577 € : 30 % ;
3. au-delà : 41 %, puis 45 % au-dessus de 181 917 €.
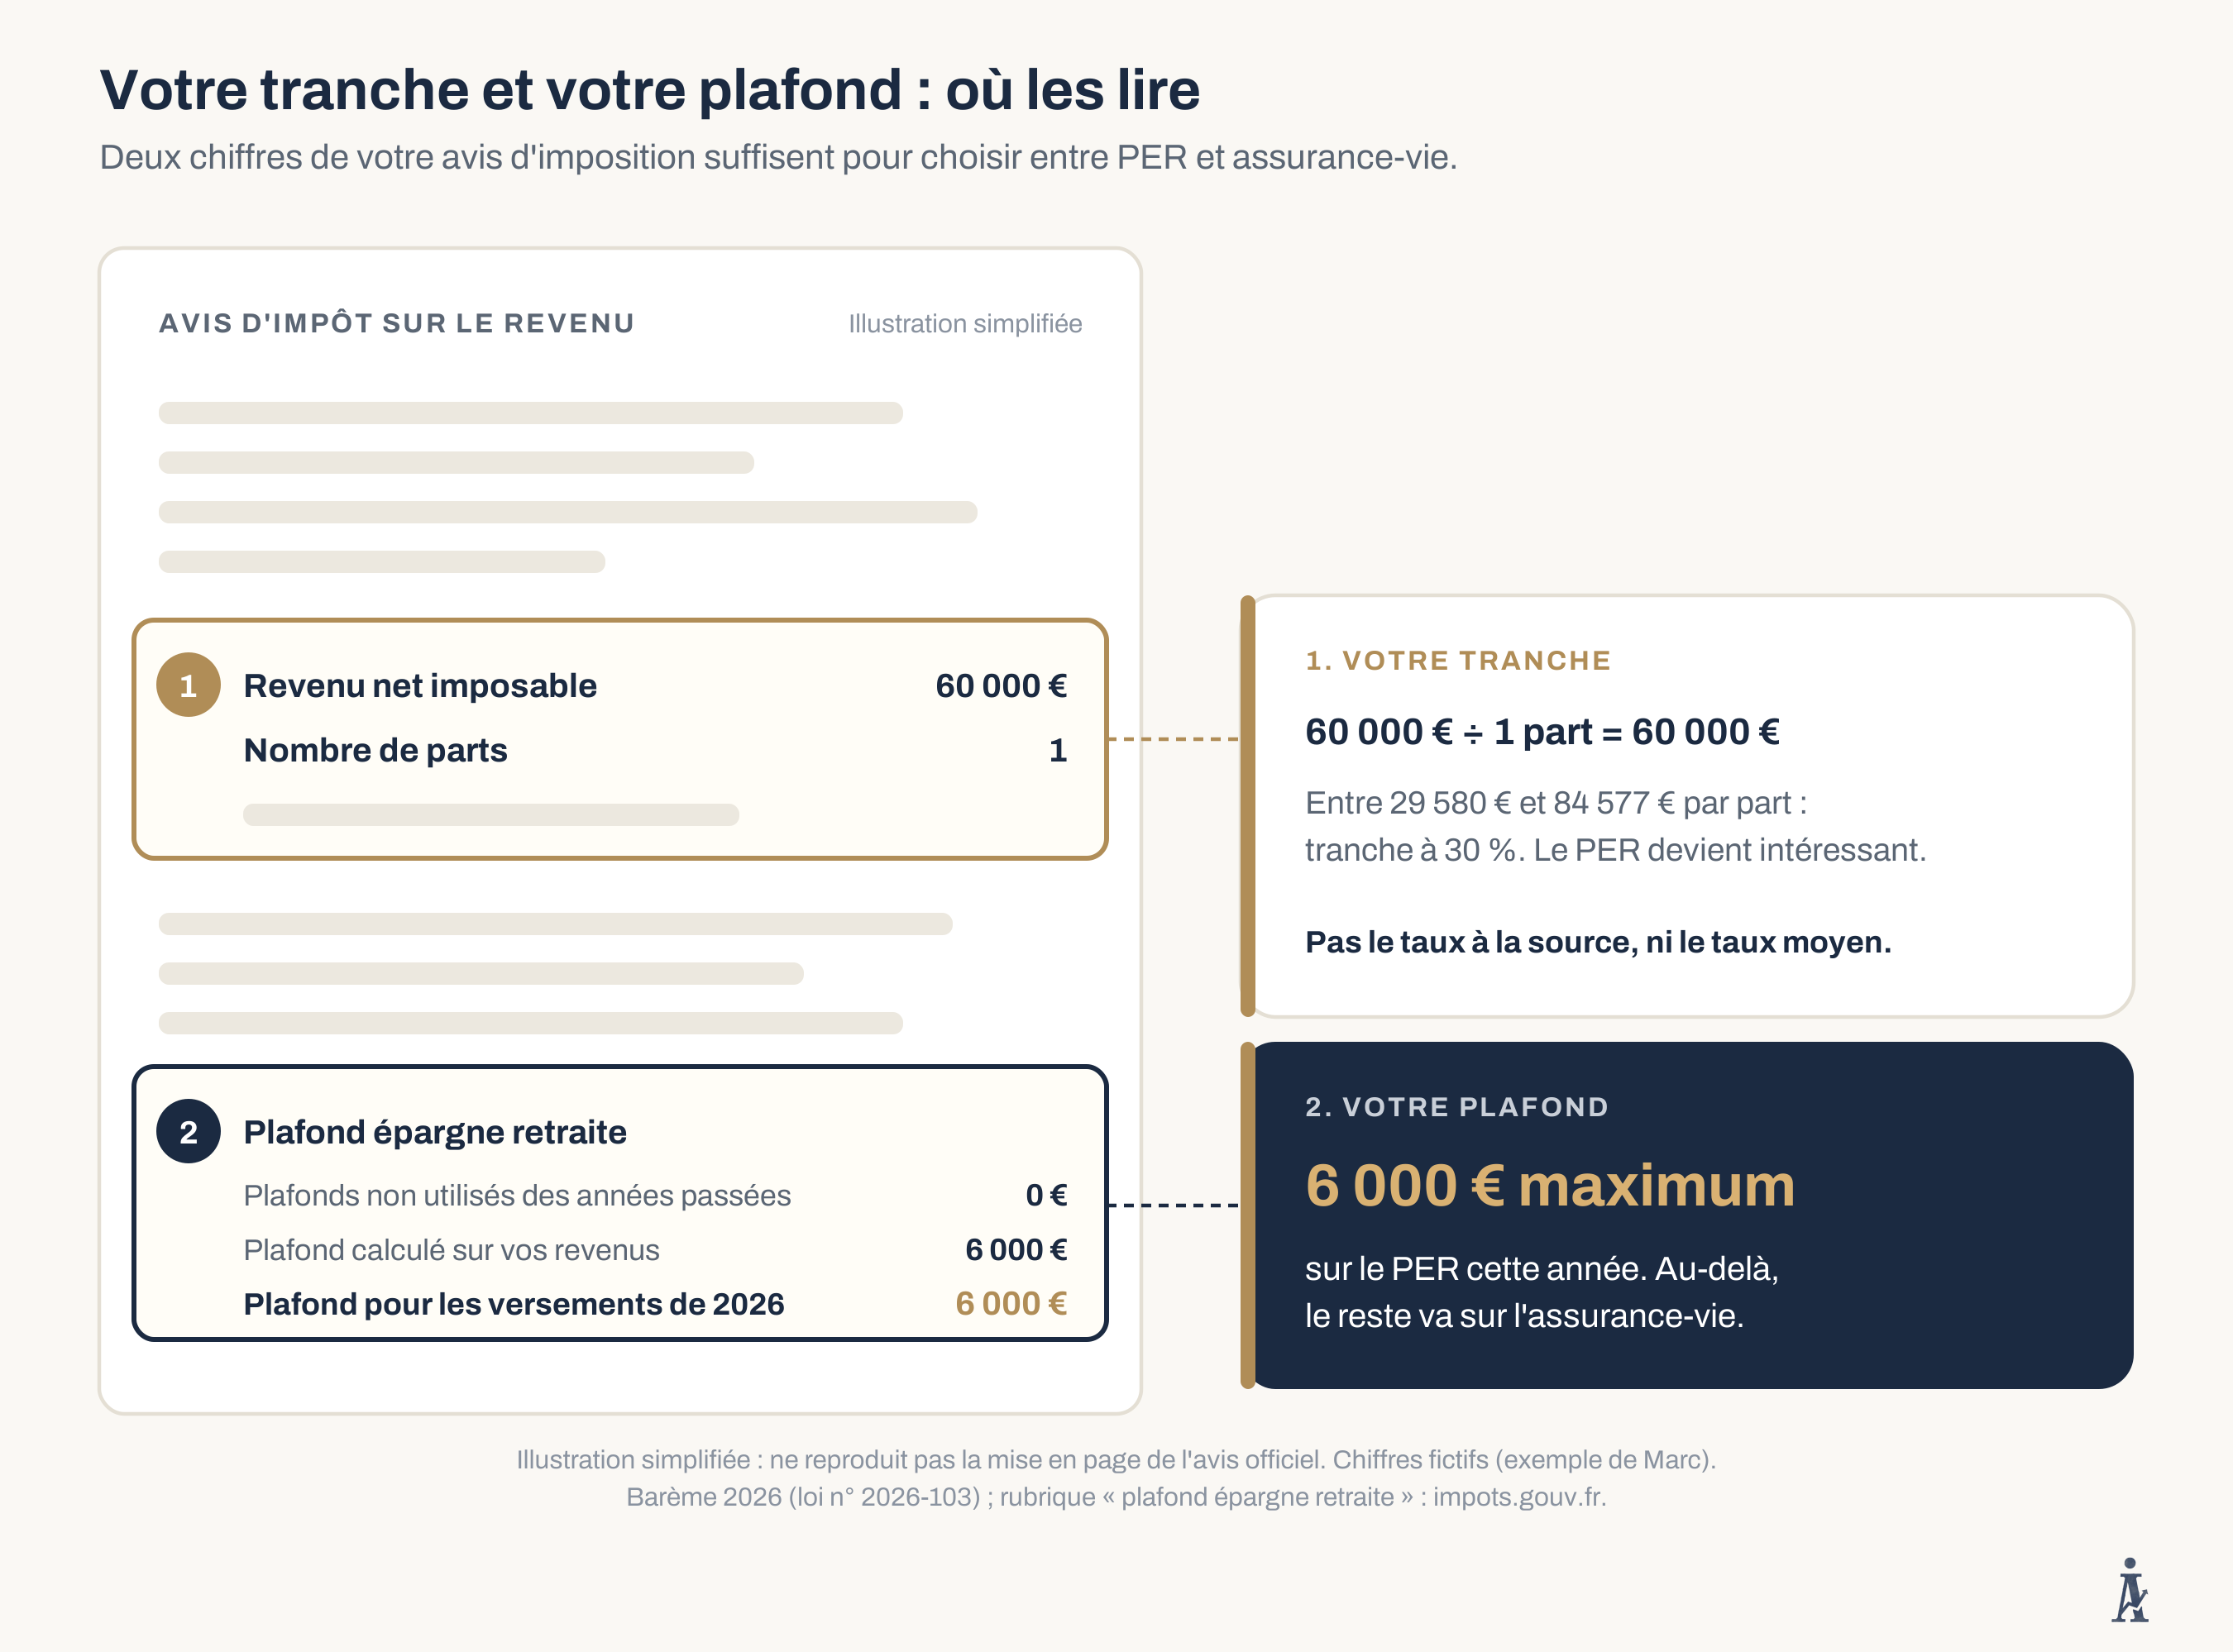
Attention : votre tranche n'est ni le taux du prélèvement à la source, ni le taux moyen affiché sur l'avis. Avec des enfants, le plafonnement du quotient familial peut vous faire monter d'une tranche.
2. PER ou assurance-vie : 4 critères décident, dans cet ordre
À retenir : 4 critères dans cet ordre :
1. votre âge,
2. votre tranche d'imposition,
3. votre besoin de disponibilité,
4. votre envie de transmettre.
C'est le premier critère qui tranche qui décide. Vos préférences passent après.

Lisez le tableau de haut en bas et arrêtez-vous à la première ligne qui vous correspond. L'outil en haut de page fait la même chose et ajoute les montants.
Après 70 ans, le PER perd son avantage fiscal
Depuis le 1er janvier 2026, les versements faits sur un PER après 70 ans ne sont plus déductibles du revenu imposable, alors même qu'ils restent autorisés (service-public.fr). Or la déduction à l'entrée est la principale contrepartie d'un placement bloqué jusqu'à la retraite.
La loi ne fixe aucun âge maximum pour ouvrir un PER (service-public.fr). Les limites viennent des contrats eux-mêmes, et elles varient : certains ferment l'adhésion à 68 ou 70 ans, parfois aux seuls actifs, d'autres n'en prévoient aucune.
Avant d'ouvrir un PER après 65 ans, vérifiez donc les conditions du contrat visé.
💡 Bernard a 71 ans et 50 000 € à placer. Pour lui, la question est réglée : ce sera l'assurance-vie. Ses versements profiteront d'un abattement de 30 500 € partagé entre ses bénéficiaires. Les gains, eux, seront transmis sans droits de succession (CGI, art. 757 B ; BOFiP).
Un raisonnement revient souvent : « je remplis mon PER jusqu'à 70 ans, puis l'assurance-vie prendra le relais pour transmettre ». Il ne tient pas. C'est avant 70 ans que l'assurance-vie transmet le mieux : 152 500 € par bénéficiaire sur les versements faitsavant cet âge, 30 500 € à partager entre tous après. Mieux vaut l'ouvrir tôt.
Avant 70 ans, l'âge pèse beaucoup moins que l'impôt ; c'est le sujet de notre article quand ouvrir un PER.
En dessous de 30 %, l'assurance-vie gagne
💡Julie a 32 ans, vit seule et déclare 28 000 € de revenu net imposable : elle est dans la tranche à 11 %. Si elle verse 3 000 € sur un PER, elle économise 330 € d'impôt. En échange, son argent est bloqué pendant une trentaine d'années. Et il sera probablement imposé à un taux proche à la sortie. Le compte n'y est pas.
Avec les mêmes 3 000 € sur une assurance-vie, elle garde l'accès à son argent. Après 8 ans, ses gains profitent d'un abattement annuel de 4 600 € (CGI, art.125-0 A ; economie.gouv.fr), 9 200 € pour un couple. À 11 %, c'est l'assurance-vie qui sert le mieux Julie.
On le voit chez les épargnants que nous accompagnons : avoir à la fois assurance vie et PER est presque 2 fois plus fréquent à partir de la tranche à 30 % (12 épargnants sur 25) qu'à 11 % (5 sur 18).
Un projet à moins de 5 ans passe avant le PER
💡Sophie et Karim, 41 et 43 ans, deux enfants, 110 000 € de revenu imposable, sont dans la tranche à 30 %. Ils mettent 15 000 € de côté chaque année pour acheter leur résidence principale dans 3 ans.
Le PER peut être débloqué pour cet achat, mais le déblocage a un coût:
- s'il sont versé et déduit 30 000 € sur deux ans, ils ont économisé environ 9 000 € d'impôt ;
- au déblocage, ces 30 000 € sont ajoutés à leur revenu imposable, ce qui leur coûte à nouveau environ 9 000 € ;
- les gains sont en plus soumis au prélèvement forfaitaire.
L'avantage fiscal a donc été rendu deux ans plus tard.
Sur une assurance-vie, le même argent se récupère en quelques jours, deux mois au maximum (Code des assurances, art. L132-21 ; INC). Une fois le projet financé, le PER retrouve tout son intérêt.
Transmettre : l'assurance-vie prend la main
💡Claire, 52 ans, veut avant tout transmettre à ses deux enfants. Sur une assurance-vie, les versements faits avant 70 ans profitent d'un abattement de 152 500 € par bénéficiaire (CGI, art. 990 I ; service-public.fr).
Elle peut ainsi transmettre jusqu'à 305 000 € sans droits de succession. Pour un PER, tout dépend de l'âge au décès : nous détaillons ce point dans la partie ④.
Lequel rapporte le plus ?
Aucun des deux, par nature. Un PER assurance et une assurance-vie peuvent contenir les mêmes supports : fonds en euros, unités de compte, gestion pilotée, produits structurés.
La différence tient à trois choses :
- la fiscalité à l'entrée,
- la possibilité de récupérer son argent
- et la transmission.
Dans les deux cas, les unités de compte présentent un risque de perte en capital ; seul le fonds en euros garantit le capital, dans les conditions prévues par l'assureur.
Vous êtes à 30 % ou plus et sans projet à court terme ? Il reste à savoir combien mettre sur chacun.
3. À 30 % ou plus : le PER jusqu'au plafond, le reste sur l'assurance-vie
À retenir : Votre plafond de déduction fixe la part du PER. Votre envie d'économiser de l'impôt ne change rien à ce chiffre. Au-delà du plafond, tout va sur l'assurance-vie.
Votre plafond : le chiffre qui fixe tout
En 2026, un salarié peut déduire jusqu'à 10 % de ses revenus d'activité 2025, avec un minimum de 4 710 € et un maximum de 37 680 € (CGI,art. 163 quatervicies ; BOFiP).
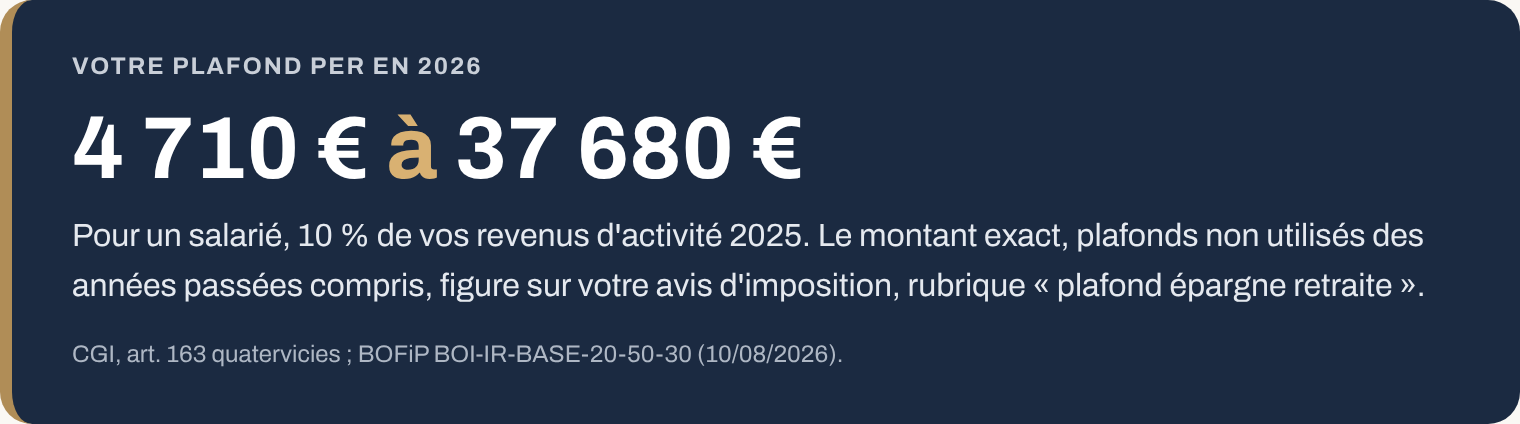
Pas besoin de le calculer : il est indiqué sur votre avis d'imposition, à la rubrique « plafond épargne retraite », plafonds non utilisés des années précédentes compris.
💡Trois cas montrent comment le lire :
- Marc, 45 ans, célibataire, 60 000 € de revenu net imposable : son plafond 2026 est de 6 000 €. S'il n'a rien versé les années précédentes, il peut y ajouter les plafonds non utilisés.
- Julie ne gagne que 28 000 € : 10 % donneraient 2 800 €, mais le minimum de 4 710 € s'applique.
- Sophie et Karim peuvent mettre leurs plafonds en commun (case 6QR de la déclaration) : environ 11 000 € à eux deux, utilisables par l'un ou par l'autre.
Fonctionnaires et salariés du privé suivent la même règle. Seule exception : les versements de votre employeur sur un PER d'entreprise réduisent votre plafond. Pour le détail du calcul, voir notre guide calculer son plafond PER.
Le PER d'abord, jusqu'au plafond
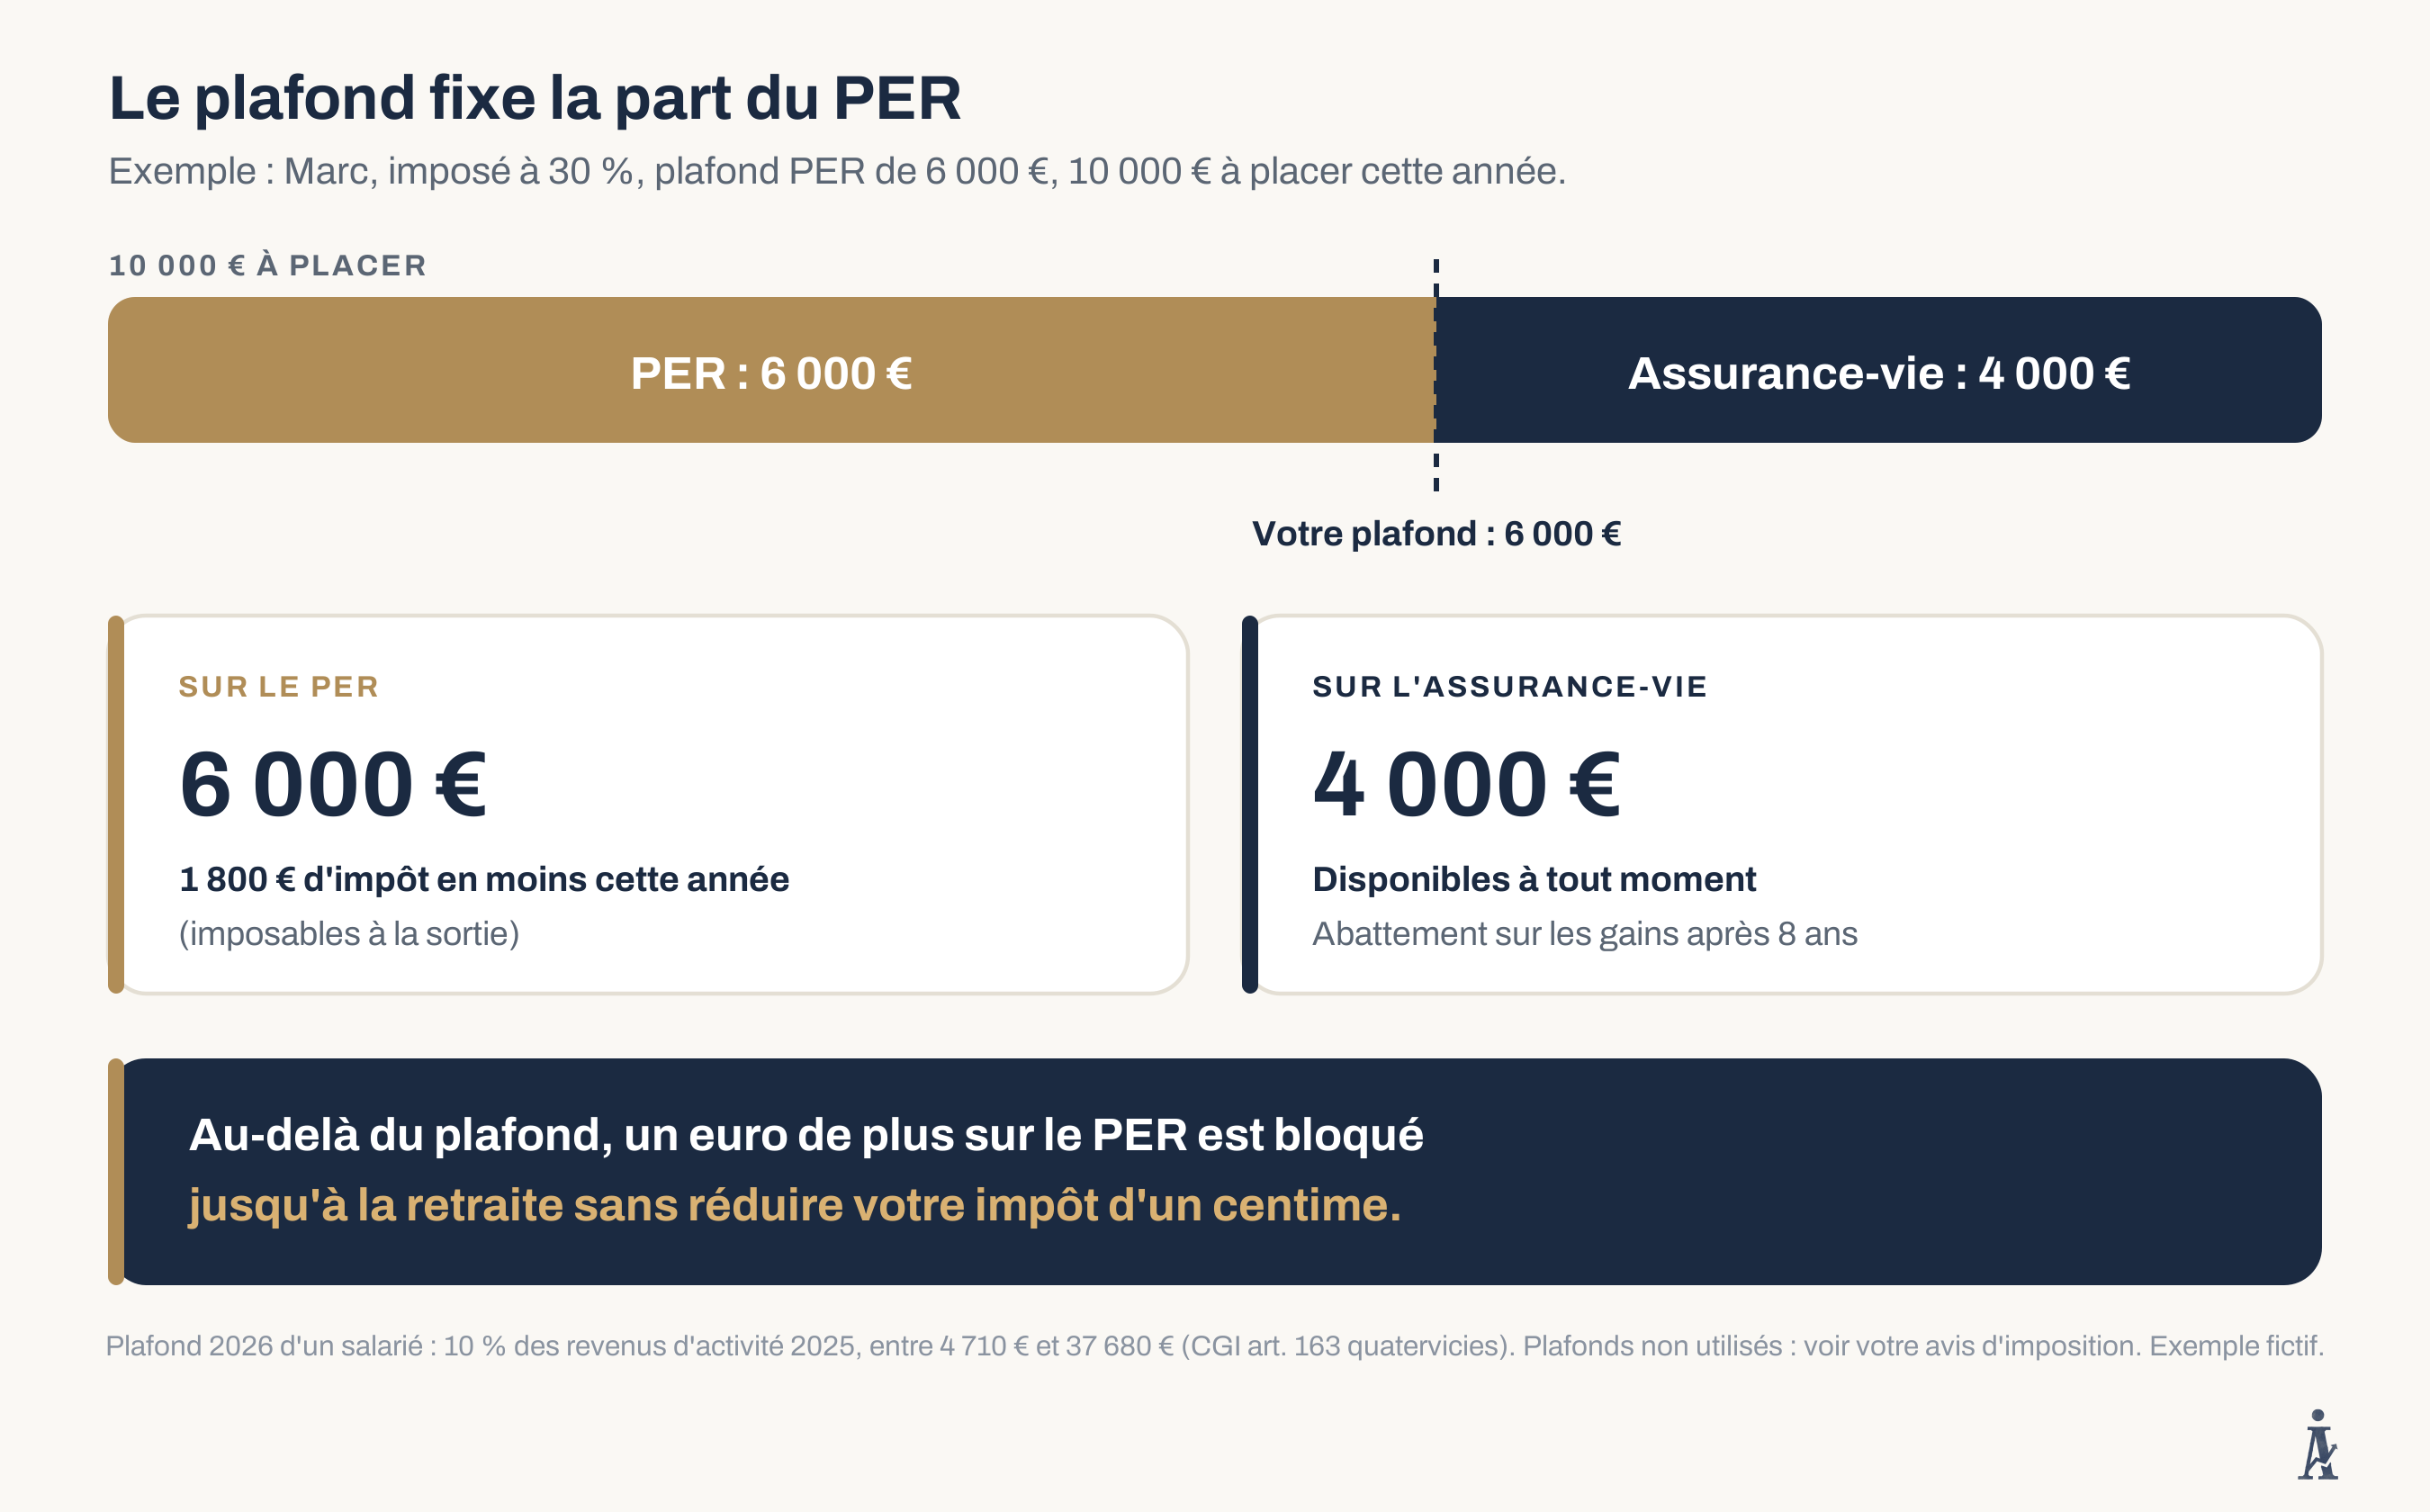
💡Marc a 10 000 € à placer cette année.
Il en met 6 000 € sur son PER, ce qui réduit son impôt de 1 800€.
Les 4 000 € restants vont sur son assurance-vie.
💡Hélène, 58 ans, vit seule et déclare 95 000 € : elle est dans latranche à 41 %. Son avis d'imposition affiche 14 000 € de plafond disponible,dont une partie vient des années passées.
Sur ses 20 000 € d'épargne :
- 14 000 € vont sur le PER, soit 5 740 € d'impôt en moins ;
- 6 000 € vont sur l'assurance-vie.
Il lui reste douze ans pour profiter de la déduction avant ses 70 ans.
Le reste, sur l'assurance-vie
Au-delà de votre plafond, un euro de plus sur le PER, c'est un euro bloqué pour rien.
Il ne fait plus baisser votre impôt, mais il reste bloqué jusqu'à la retraite.
On peut verser sans déduire, auquel cas le capital ne sera pas imposé à la sortie.
Une assurance-vie offre une fiscalité proche et laisse l'argent disponible.
Les épargnants que nous accompagnons qui ont les deux contrats appliquent cette logique : en médiane, le PER représente environ un sixième de leur épargne (17 %, part calculée épargnant par épargnant). Leur encours médian est d’environ 13 000 € sur le PER et de 48 000 € sur l’assurance-vie, deux médianes calculées séparément.

Préparer sa retraite avec une assurance-vie : comment ça marche
L'assurance-vie sert aussi, à elle seule, à préparer sa retraite.
Le principe : vous retirez chaque année une somme.
Seule la part de gains contenue dans chaque retrait est imposable.
💡Exemple, avec des chiffres choisis pour l'illustration :
un contrat deplus de 8 ans vaut 100 000 €, dont 70 000 € versés et 30 000 € de gains.
Un retrait de 10 000 € contient 3 000 € de gains.
Ces 3 000 € sont sous l'abattement annuel de 4 600 € : pas d'impôt sur le revenu.
Les prélèvements sociaux restent dus.
Pas encore à 30 % ? Commencez par l'assurance-vie
Ouvrez-la dès maintenant, même avec une petite somme : le délai de 8 ans part de l'ouverture du contrat.
Le PER viendra le jour où vos revenus vous feront passer à 30 %. Et vos plafonds actuels ne seront pas perdus : depuis 2026, ils restent reportables pendant 5 ans (loi de finances 2026, art. 10).
💡Si Julie passe à 30 % en 2029, elle pourra utiliser ses plafonds 2026 à 2029 non utilisés, soit quatre plafonds annuels (4 710 € au minimum pour 2026), au moment où chaque euro déduit en vaudra 30 centimes d'impôt.
1 800 € d'impôt en moins pour Marc, c'est donc un gain ? Pas tout à fait.
4. L'économie d'impôt du PER n'est pas un gain : c'est l'écart de tranche qui rapporte
À retenir : Le PER ne supprime pas l'impôt, il le déplace : les sommes déduites sont imposées à la sortie. Ce qui vous fait gagner, c'est depayer plus tard, à un taux plus bas.
Voyez le PER comme une remise immédiate, avec une facture envoyée à la retraite.
La remise est calculée sur votre tranche d'aujourd'hui, la facture sur votre tranche de demain.
Tout se joue sur l'écart entre les deux.
💡Reprenons Marc.
Il verse 6 000 € sur son PER et son impôt baisse de 1800 € : son effort réel n'est que de 4 200 €.
Pour comparer honnêtement, il faut mettre en face une assurance-vie alimentée avec le même effort, 4 200 €. À la retraite, il récupère ses 6 000 € :
- s'il est encore imposé à 30 %, il paie 1 800 € d'impôt et garde 4 200 €, exactement ce qu'il aurait eu sur l'assurance-vie. Gain : zéro ;
- s'il est passé à 11 %, il paie 660 € et garde 5 340 €,soit 1 140 € de plus pour le même effort (environ 27 % de mieux).
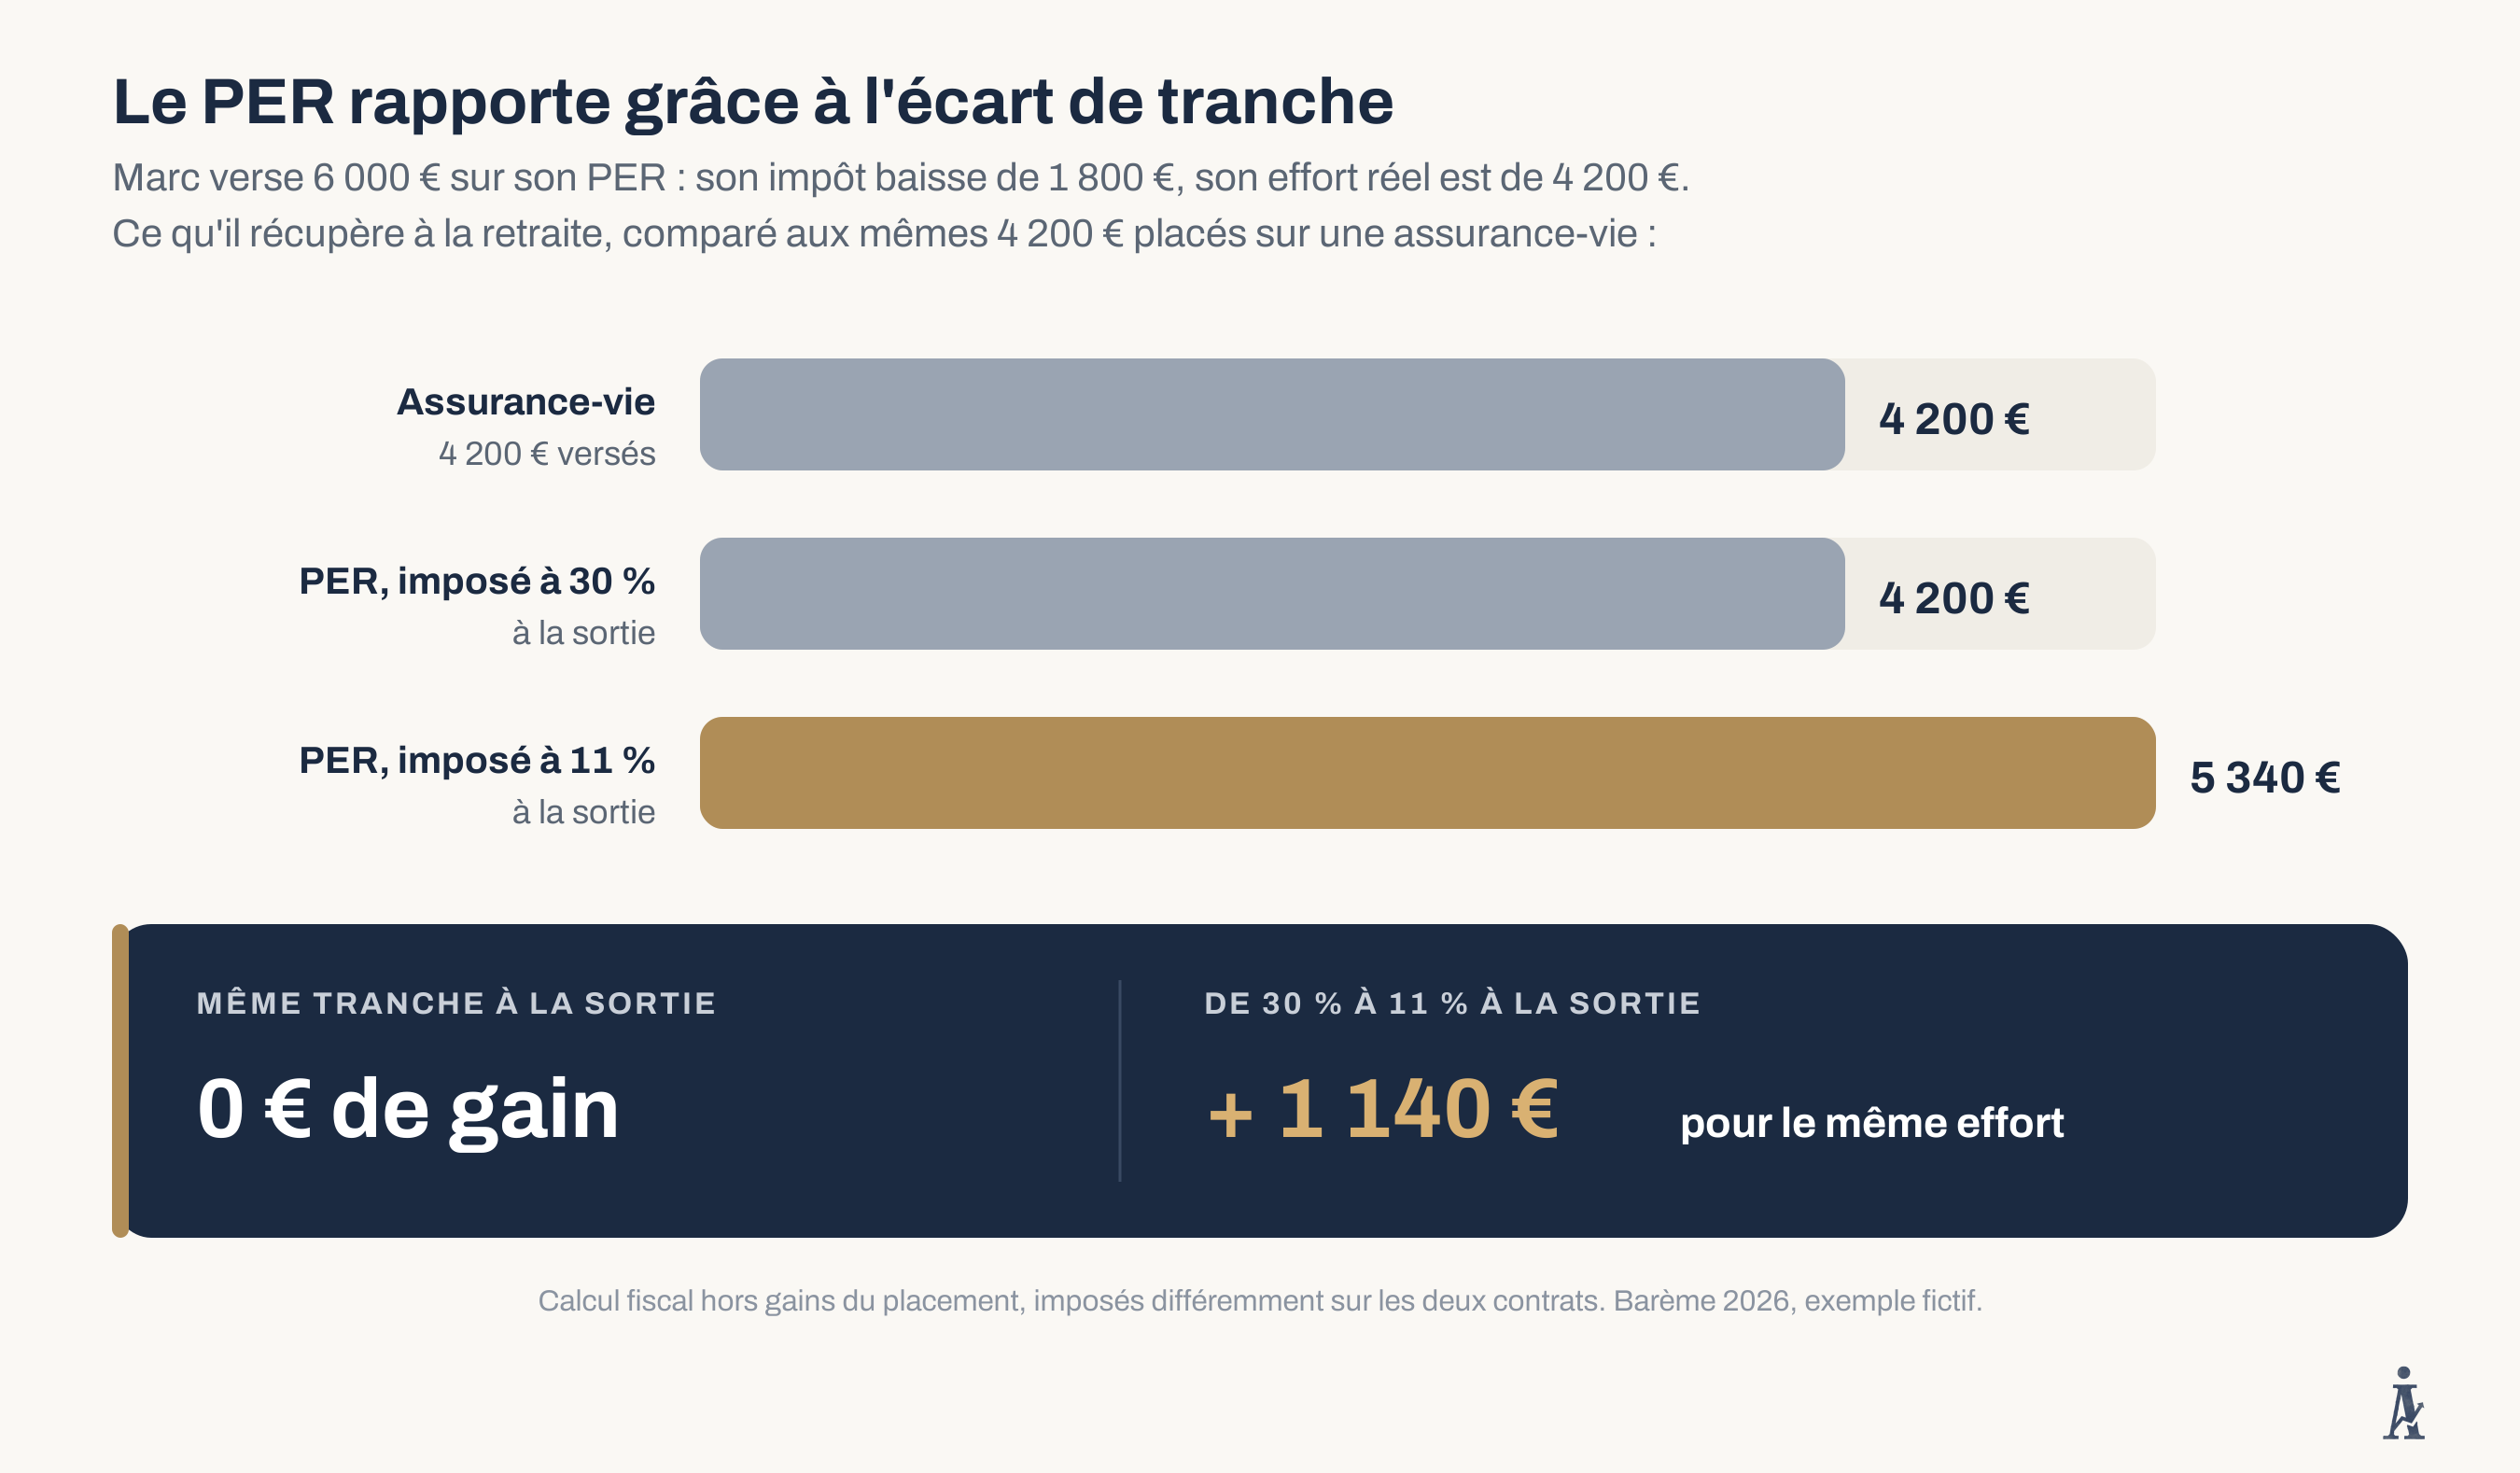
Ce calcul ne tient pas compte des gains du placement, imposés différemment sur les deux contrats. Il isole le seul effet fiscal, qui est celui qui fait la différence.
Que faire de l'économie d'impôt ?
La comparaison ci-dessus suppose que Marc épargne aussi ses 1 800 € d'économie d'impôt. S'il les place sur son assurance-vie, il a bien 6 000 € surle PER et 1 800 € disponibles à côté.
S'il les dépense, l'économie d'impôt n'est qu'une avance sur l'impôt qu'il paiera à la retraite.
À la retraite : rente, capital ou les deux
À la retraite, vous choisissez de sortir de votre PER en capital, en une ou plusieurs fois, en rente, ou un mélange des deux.
- En capital : la part qui correspond à vos versements déduits est imposée au barème ; les gains, au prélèvement forfaitaire.
- En rente : elle est imposée comme une pension de retraite, après abattement de 10 %. Une fraction supporte les prélèvements sociaux (service-public.fr).
Étaler les retraits en capital sur plusieurs années permet souvent de rester dans une tranche plus basse. Reste la question de ce que vous laisserez.
5. Transmettre : l'assurance-vie avant 70 ans, le PER sous conditions
À retenir : Sur une assurance-vie, ce qui compte est l'âge au moment de chaque versement. Sur un PER assurance, c'est l'âge au décès. Pour transmettre, l'assurance-vie alimentée avant 70 ans reste l'outil de référence.
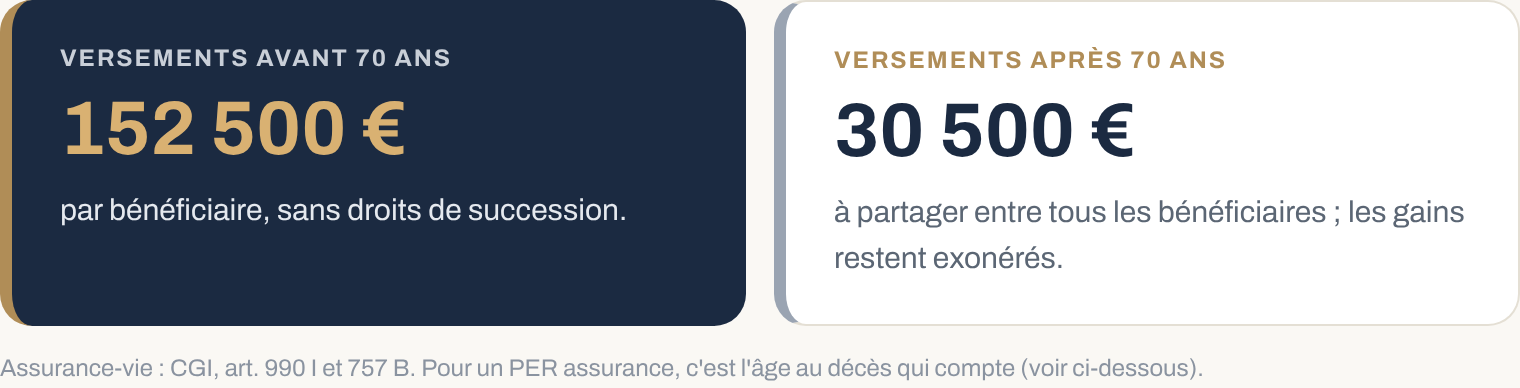
Sur une assurance-vie, chaque bénéficiaire reçoit jusqu'à 152 500 € sans droits sur les sommes versées avant 70 ans (CGI, art. 990 I ; service-public.fr).
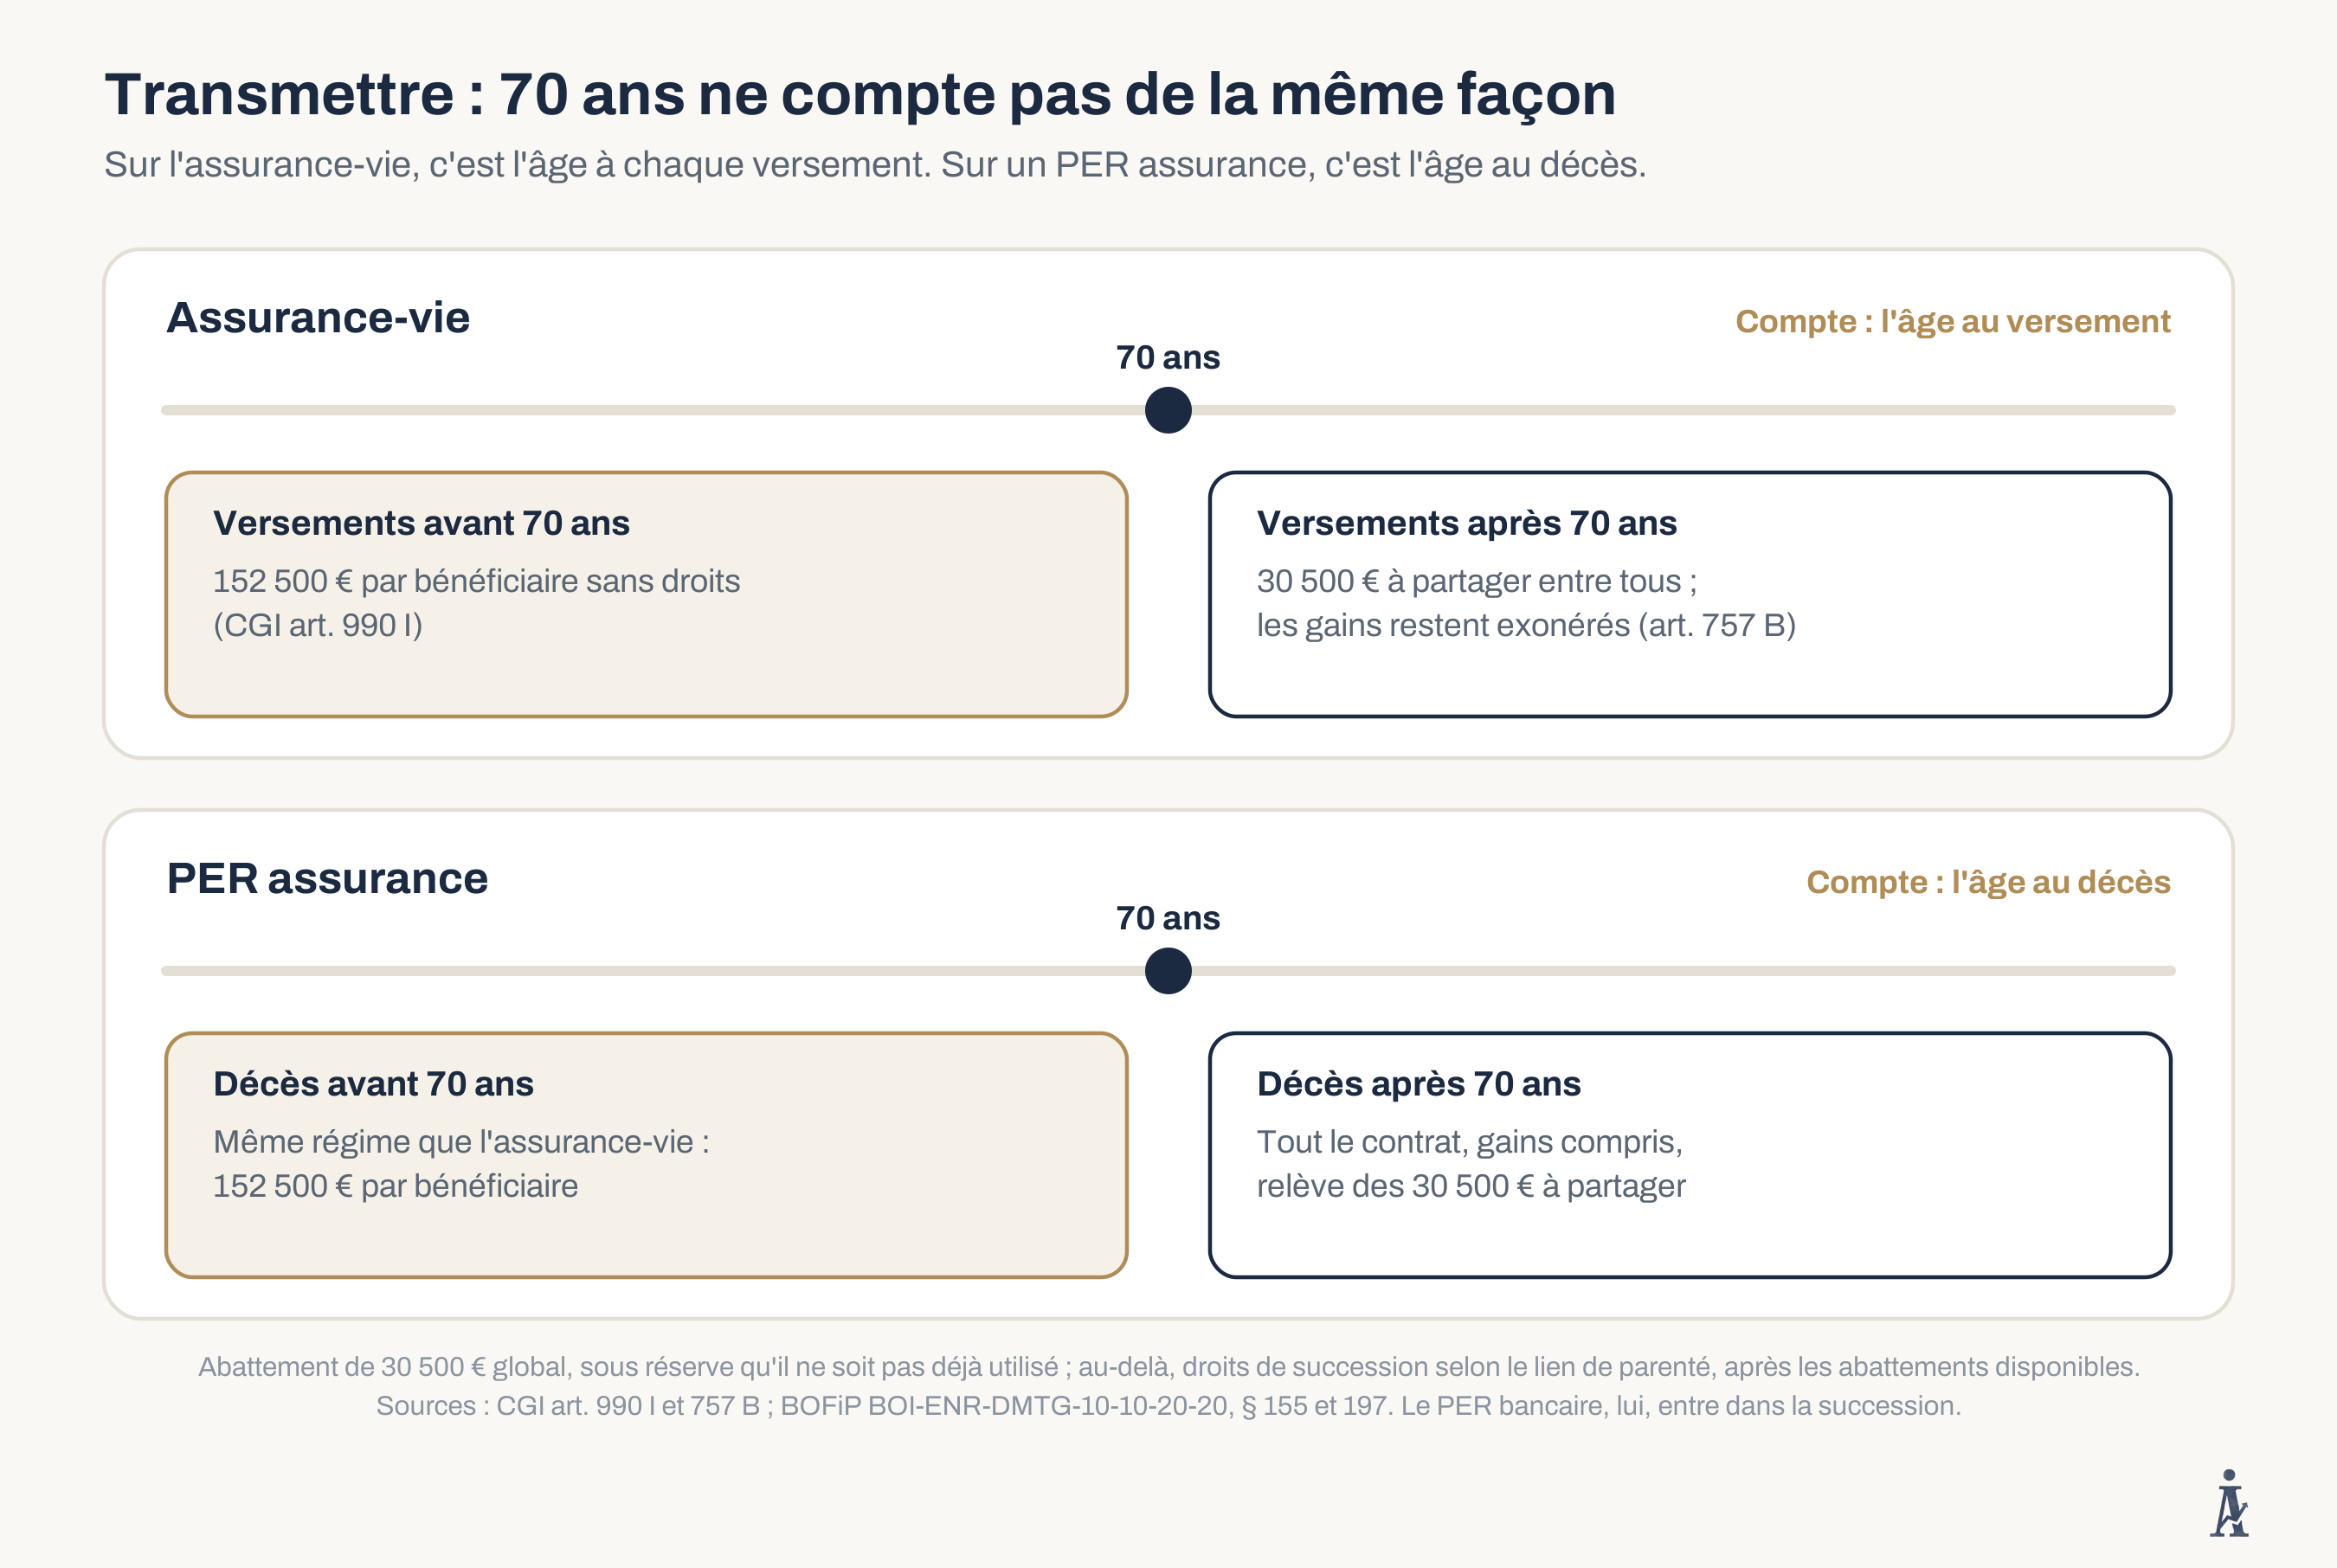
Les versements faits après 70 ans ne profitent que d'un abattement de 30 500 € partagé entre tous les bénéficiaires, mais les gains restent exonérés (CGI, art. 757 B ; BOFiP). Le conjoint ou le partenaire de PACS bénéficiaire ne paie aucun droit.
Le PER assurance suit une autre logique :
- Si vous décédez avant 70 ans, le contrat est transmis comme une assurance-vie alimentée avant 70 ans.
- Si vous décédez après 70 ans, c'est tout le contrat, versements et gains compris, qui relève de l'abattement global de 30 500 €, quelle que soit la date desversements (BOFiP, § 155 et 197). Le PER bancaire, lui, entre dans la succession.
💡Claire a 52 ans et deux enfants. Elle place 100 000 € :
- sur une assurance-vie, avant 70 ans : chaque enfantreçoit 50 000 €, sans droits ;
- sur un PER assurance d'une valeur de 100 000 € audécès, à 78 ans : 30 500 € bénéficient de l'abattement, sous réserve qu'iln'ait pas déjà été utilisé sur un autre contrat.
Les 69 500 € restants sont soumis aux droits de succession selon le lien de parenté, après les abattements successoraux encore disponibles. Le capital reste versé aux bénéficiaires désignés, hors succession civile.
Selon le reste de son patrimoine, ces 69 500 € peuvent ne supporter aucun droit : c'est le cas si les abattements de 100 000 € par enfant sont encore disponibles. Mais ils consomment alors ces abattements, alors que l'assurance-vie alimentée avant 70 ans les laisse intacts pour le reste de la succession.
Pour Claire, l'assurance-vie passe donc devant. Le PER garde sa place en complément, si elle veut aussi réduire son impôt. Pour aller plus loin, lisez notre guide des droits de succession sur l'assurance-vie.
6. PER ou assurance-vie ? Le comparatif
Ce tableau résume, il ne décide pas. C'est la matrice de la partie ① qui décide.
7. Questions fréquentes
Quelle différence entre un PER et une assurance-vie ?
Le PER est une épargne retraite : vos versements réduisent votre impôt, mais l'argent reste bloqué jusqu'à la retraite, sauf cas prévus par la loi. L'assurance-vie est une épargne disponible à tout moment, avec une fiscalité allégée après 8 ans et des avantages pour la transmission.
Peut-on transférer son assurance-vie vers un PER ?
Pas directement. Il faut racheter tout ou partie de l'assurance-vie,avec l'imposition éventuelle des gains, puis verser la somme sur le PER.L'avantage fiscal qui accompagnait ces transferts a pris fin le 1er janvier 2023 (La finance pour tous). Le versement sur le PER reste déductible dans la limite du plafond.
Que se passe-t-il si je verse plus que mon plafond ?
La part qui dépasse n'est pas déductible. Elle ne sera pas imposée à la sortie, mais elle reste bloquée jusqu'à la retraite. Pour cette part, une assurance-vie fait souvent aussi bien, sans bloquer l'argent.
PER ou assurance-vie à 60 ans ?
À 60 ans, il vous reste dix ans de déduction possible. Si vous êtes à 30 % ou plus et que votre tranche baissera à la retraite, le PER jusqu'au plafond reste intéressant, d'autant que les plafonds des années passées s'ajoutent. Sinon, l'assurance-vie, qui transmet mieux tant que vous versez avant 70 ans.
En couple, comment répartir ?
La tranche se lit à l'échelle du foyer. Les plafonds des deux conjoints peuvent être mis en commun (case 6QR), ce qui permet à celui qui verse le plus d'utiliser le plafond de l'autre. Côté assurance-vie, chacun peut avoir son contrat. Le conjoint bénéficiaire ne paie aucun droit de succession.
Mon argent est-il bloqué sur un PER ?
Oui, jusqu'à la retraite, sauf dans les cas de déblocage anticipé prévus par la loi : achat de la résidence principale, décès du conjoint ou du partenaire de PACS, invalidité, surendettement, fin des droits au chômage, cessation d'activité après liquidation judiciaire (Code monétaire et financier,art. L224-4 ; service-public.fr). Pour la résidence principale, les sommes déduites sont alors imposées.
Comment repérer une offre de PER douteuse ?
Méfiez-vous d'un appel non sollicité qui vous presse de signer, d'une promesse de « défiscalisation » qui ne dit rien de l'imposition à la sortie, ou d'options ajoutées sans que vous les ayez demandées, comme une garantie décès. Vérifiez que votre interlocuteur est immatriculé sur orias.fr et que votre argent est versé àun assureur ou à un établissement agréé, jamais sur un compte personnel.
À 30 ans, PER ou assurance-vie ?
Le plus souvent, l'assurance-vie, parce que la tranche d'imposition à 30 ans est rarement à 30 %. Ouverte tôt, elle démarre son délai de 8 ans. Notre article quand ouvrir un PER détaille le bon moment.
Sources
- Loi n° 2026-103 du 19 février 2026de finances pour 2026, art. 9 et 10
- Service-public.fr, PER : ce quichange en 2026,29 avril 2026
- BOFiP, BOI-IR-BASE-20-50-30(déduction des versements PER), version du 10 août 2026
- Service-public.fr, Plan d'épargneretraite (PER) individuel, déblocage anticipé et sortie
- Service-public.fr, Barème del'impôt sur le revenu
- Economie.gouv.fr, Quelle est lafiscalité de l'assurance-vie ?, CGI art. 125-0 A
- Service-public.fr, Assurance-vie :fiscalité en cas de décès, CGI art. 990 I
- BOFiP, BOI-ENR-DMTG-10-10-20-20(primes versées après 70 ans), CGI art. 757 B
- INC, Vous voulez racheter votrecontrat d'assurance-vie, Code des assurances art. L132-21
- La finance pour tous, Transfertd'une assurance-vie vers un PER
- Analyse des contrats suivis par Accord Investissement, 239 épargnants particuliers,données au 21 octobre 2026
Les simulations présentées dans cet article sont données àtitre indicatif, calculées sur le barème 2026 et hors rendement du placement.Elles ne constituent pas un conseil personnalisé. Accord Investissement estinscrit à l'ORIAS (n° 13005306) en qualité d'intermédiaire en assurance.
Par Brice Lepage · Mis à jour le 22/10/2026 · Règles fiscales 2026
Sommaire :
Je donne un vrai coup de boost à mon épargne
Vous avez un capital à placer, un objectif à atteindre ou simplement besoin d’un conseil ?
30 min d'échange
Audit Gratuit